
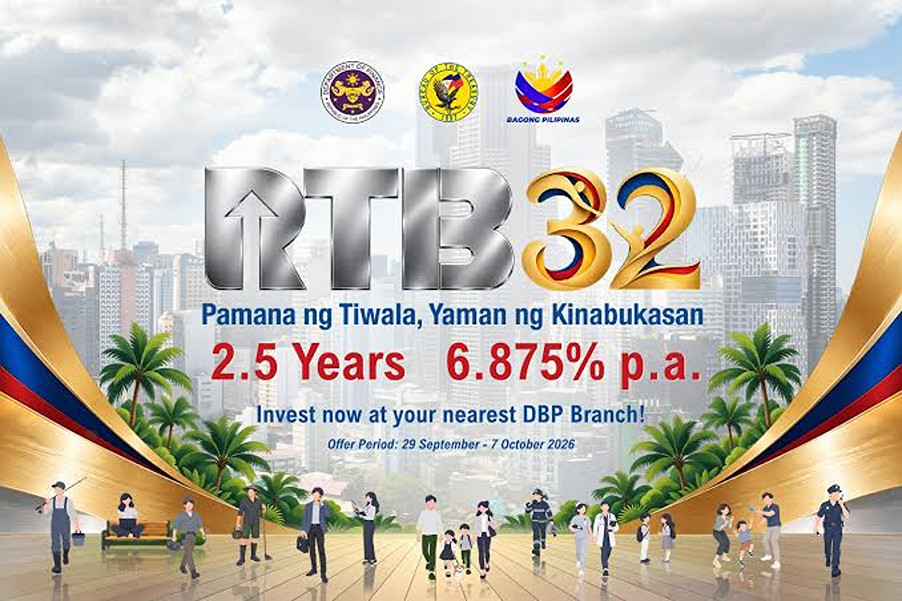
MANILA – Die neue philippinische Retail Treasury Bond RTB32 zahlt 6,875 Prozent Zinsen pro Jahr und läuft zweieinhalb Jahre. Der Einstieg ist ab 5.000 PHP möglich, umgerechnet rund 70 EUR. – klajoo.com – Über GCash kann die Anleihe während der Primärplatzierung über GBonds ohne Kaufgebühr erworben werden. Entscheidend ist jedoch nicht der Bruttozins, sondern was nach Steuer, Inflation und gegebenenfalls Wechselkursrisiko übrig bleibt.
Auf Zinserträge philippinischer Staatsanleihen werden 20 Prozent Quellensteuer einbehalten. Aus 6,875 Prozent brutto werden damit 5,5 Prozent netto pro Jahr. Die Zinsen werden vierteljährlich ausgezahlt.
Bei der Mindestanlage von 5.000 PHP beträgt der Bruttozins pro Quartal 85,94 PHP. Nach Steuer bleiben 68,75 PHP. Über zehn Quartale entstehen damit 687,50 PHP Nettozinsen. Hält der Anleger die Anleihe bis zur Fälligkeit, fließen über die gesamte Laufzeit einschließlich Rückzahlung des Kapitals 5.687,50 PHP zu. Die Zinsen werden dabei nicht erst am Ende, sondern vierteljährlich ausgezahlt.
Bei 100.000 PHP, rund 1.400 EUR, sind es netto 1.375 PHP je Quartal und insgesamt 13.750 PHP Nettozinsen über die gesamte Laufzeit. Bei unverändertem EUR/PHP-Kurs entspräche das etwa 193 EUR.
Die Rendite muss allerdings gegen die Inflation betrachtet werden. Die zuletzt veröffentlichte philippinische Inflationsrate lag im August bei 6,1 Prozent. Damit liegt der aktuelle jährliche Preisauftrieb über der Nettoverzinsung von 5,5 Prozent. Würde die Inflation während der gesamten Laufzeit auf diesem Niveau bleiben, würde die Anleihe trotz positiver Zinsen real Kaufkraft verlieren. Ob das tatsächlich passiert, hängt von der künftigen Inflationsentwicklung ab.
Für Anleger, die in Euro rechnen, kommt ein zweites Risiko hinzu. Beim Referenzkurs von rund 71,2 PHP je EUR entsprechen 100.000 PHP etwa 1.404 EUR. Vereinfacht gerechnet wäre der gesamte Nettozins von 13,75 Prozent nach zweieinhalb Jahren aufgezehrt, wenn der Euro bis zur Fälligkeit auf etwa 81 PHP steigen würde. Das entspricht einer Abwertung des Peso gegenüber dem Euro von rund 13,8 Prozent über die Laufzeit beziehungsweise knapp 5,3 Prozent pro Jahr. Die Rechnung dient nur als Orientierung und behandelt die bereits früher ausgezahlten Quartalszinsen vereinfachend so, als würden sie erst am Laufzeitende bewertet.
Wer sein Geld ohnehin in Peso hält und später auch in Peso ausgeben will, hat dieses Wechselkursrisiko nicht. Für einen solchen Anleger bietet RTB32 einen festen Zahlungsstrom aus einer von der philippinischen Regierung begebenen Staatsanleihe und ein deutlich geringeres Kreditrisiko als viele private Anlagen.
Wer dagegen Euro in Peso tauscht, nur um RTB32 zu kaufen und später wieder in Euro zurückwechseln will, wettet zusätzlich auf den Wechselkurs. Dann kann ein relativ kleiner Währungsverlust den Zinsvorteil teilweise oder vollständig aufzehren.
Auch die Liquidität ist zu beachten. Wer bis zur Fälligkeit hält, erhält den Nennwert zurück. Ein vorzeitiger Verkauf erfolgt dagegen am Sekundärmarkt. Dort kann der Kurs höher oder niedriger als der Kaufpreis liegen und bei GBonds fallen Gebühren an. Während der Primärplatzierung von RTB32 erhebt GBonds dagegen keine Kaufgebühr.
Unterm Strich ist RTB32 vor allem für Anleger interessant, die für zweieinhalb Jahre Peso anlegen wollen, regelmäßige Zinszahlungen bevorzugen und ein niedriges Ausfallrisiko suchen. Als reine Euro-Anlage ist sie erkennbar weniger eindeutig. Die aktuelle Nettoverzinsung liegt zudem knapp unter der zuletzt gemessenen philippinischen Inflationsrate. – RM
Quellen:
- Department of Finance – From first-timers to seasoned investors: RTB32
- Bureau of the Treasury – RTB32
- GCash Help Center – GBonds fees
- Philippine Statistics Authority – Inflation August 2026
- Europäische Zentralbank – EUR/PHP reference rate



Add Comment